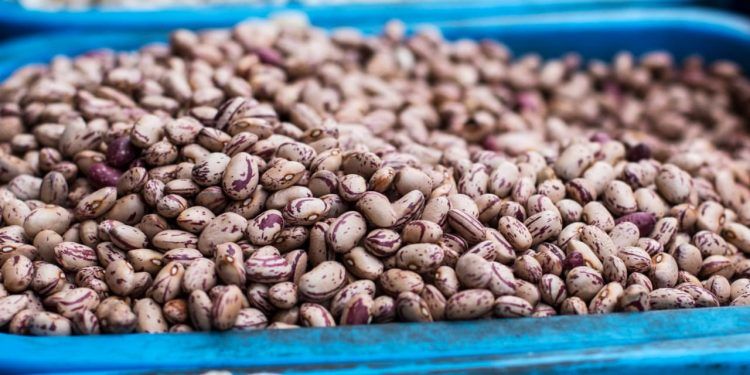
O mercado brasileiro de feijão começou outubro com variações nos preços, influenciado pela oferta reduzida durante a entressafra e pela cautela dos compradores.
As perspectivas para a próxima safra também entram no radar do setor, diante do ritmo mais lento de plantio e da previsão de redução da área cultivada em estados do Sul do país, conforme análise do Indicador Cepea/CNA.
Mercado brasileiro de feijão

Até 2 de outubro, a semeadura da primeira safra de 2026/27 havia atingido 13,1% da área nacional monitorada pela Companhia Nacional de Abastecimento (Conab). O percentual ficou abaixo dos 16,9% registrados no mesmo período de 2025 e da média histórica de 15,3%.
A expectativa de redução da área plantada no Paraná, em Santa Catarina e no Rio Grande do Sul também reforça as preocupações com a disponibilidade futura do produto. As projeções indicam recuo de 13,6% no Paraná, de 18% em Santa Catarina e de 6,36% no Rio Grande do Sul.
No comércio exterior, as exportações brasileiras de feijão somaram 49,1 mil toneladas em setembro, queda de 49,6% em relação ao período de comparação. Já as importações cresceram 26,2%, alcançando 7,9 mil toneladas. Mesmo com a retração das vendas externas e o aumento das compras, o Brasil manteve saldo comercial positivo de 41,2 mil toneladas.
Para as próximas semanas, a menor disponibilidade interna pode contribuir para sustentar os preços. A postura cautelosa dos compradores, no entanto, tende a limitar altas mais intensas. O avanço do plantio e as condições climáticas serão fatores importantes para determinar o volume de produção e as condições de abastecimento ao longo da safra 2026/27.
Preços variam entre as regiões e os tipos de feijão

No segmento de feijão carioca com peneira 12 e nota 9 ou superior, os preços tiveram comportamentos diferentes entre as regiões acompanhadas pelo Cepea no início de outubro. Até o dia 8, metade das localidades monitoradas registrou valorização, com destaque para Sorriso (MT), onde a cotação subiu 1,38%. A oferta limitada e a resistência dos vendedores em negociar por valores menores contribuíram para o avanço.
No Centro-Noroeste Goiano, por outro lado, o preço recuou 2,43%. O movimento foi associado à preferência dos compradores por utilizar estoques adquiridos anteriormente, reduzindo a necessidade de novas negociações. As transações seguiram limitadas, com maior exigência em relação à qualidade dos grãos e aos níveis de umidade.
A tendência de retenção de ofertas pelos vendedores pode dar sustentação às cotações no curto prazo. A continuidade desse movimento, contudo, dependerá da disposição dos compradores para renovar os estoques.
Para o feijão carioca de notas 8 e 8,5, predominaram as altas no começo do mês. A qualidade dos grãos provenientes da safra do Cerrado e a procura por produtos dessa categoria contribuíram para o comportamento dos preços.
O Leste Goiano registrou a maior valorização entre os destaques, com alta de 2,92%. No Noroeste de Minas, a cotação apresentou leve queda de 0,03%. A proximidade entre as características comerciais dos grãos de qualidade intermediária e superior também ajudou a manter pequenas as diferenças de preços entre essas categorias.
No mercado de feijão preto tipo 1, as cotações também oscilaram entre as regiões. A oferta restrita durante a entressafra e as perspectivas de redução da área plantada na primeira safra de 2026/27 influenciaram as negociações.
Na Metade Sul do Paraná, o preço avançou 1,50%, movimento relacionado à postura firme dos vendedores diante da expectativa de menor disponibilidade futura. Em sentido contrário, Curitiba e os Campos Gerais registraram recuos de até 2,67%, em um cenário de menor presença de compradores.